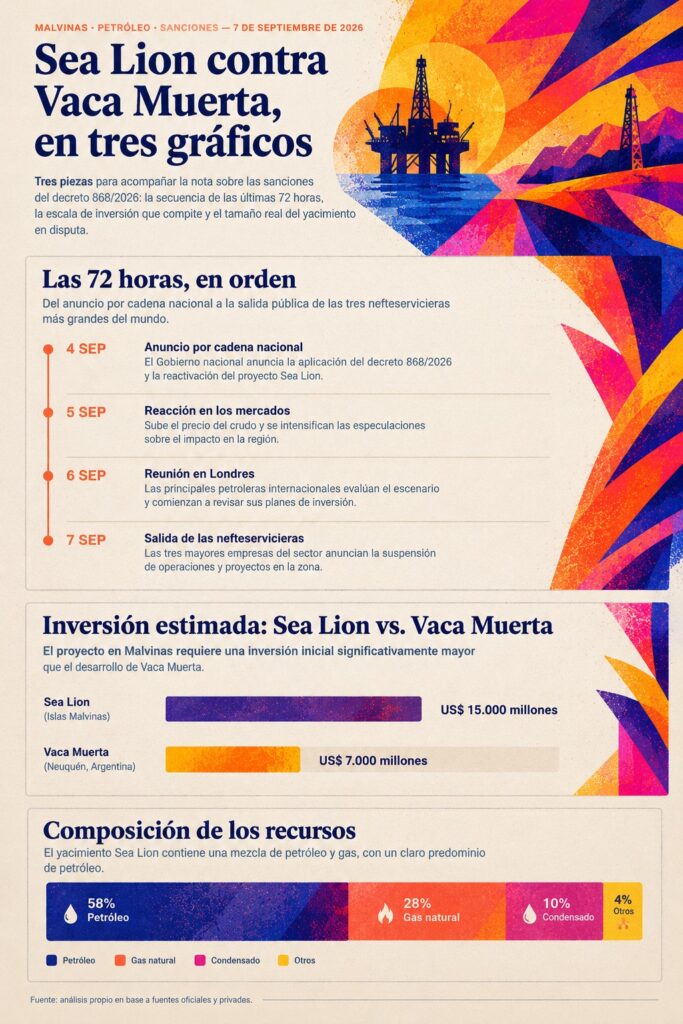
El 4 de septiembre de 2026, Javier Milei habló por cadena nacional y anunció un paquete de medidas para endurecer la respuesta oficial a la exploración petrolera frente a las costas de las islas Malvinas. Al día siguiente, el 5 de septiembre, se publicaron en el Boletín Oficial los decretos 867/2026 y 868/2026. El segundo aceleró y endureció la aplicación de la ley 26.659 —la llamada “Ley Pino Solanas”—, puso a la Cancillería como autoridad de aplicación y amplió el universo de sujetos sancionables a proveedores de servicios financieros, logísticos, técnicos y comerciales. En simultáneo, la Cancillería abrió expedientes contra 45 personas físicas y jurídicas: empresas operadoras, sus accionistas y las estructuras que les prestan servicios.
En la noche del 5 al 6 de septiembre, y en la mañana del 7, las tres nefteservicieras más grandes del mundo —SLB (ex Schlumberger), Halliburton y Baker Hughes— sacaron comunicados oficiales anunciando que no participan ni tienen intención de participar en ningún proyecto petrolero en Malvinas ni en los espacios marítimos circundantes. Las tres invocan puntualmente el decreto 868/2026. YPF les agradeció públicamente. El ministro Sturzenegger salió a celebrar en redes. El canciller Pablo Quirno difundió los comunicados.
Proyecto Sea Lion: qué hay en juego
Para entender el impacto económico de las sanciones hay que entender primero qué es lo que atacan. Sea Lion, en la cuenca norte de Malvinas, es el yacimiento petrolero de aguas profundas más grande del Atlántico Sur fuera de Brasil. En junio de 2025, un informe independiente de recursos de Netherland, Sewell & Associates estimó los recursos totales del campo en categoría 2C en 917 millones de barriles, por encima de cualquier proyecto del Mar del Norte. En diciembre de 2025, Navitas Petroleum (65%, Israel/Reino Unido) y Rockhopper Exploration (35%, Reino Unido) tomaron la decisión final de inversión (FID) para la primera fase: 170 millones de barriles de producción, con un pico de 50.000 barriles diarios, y primer petróleo previsto para marzo de 2028. La inversión conjunta en esa primera fase asciende a US$ 1.800 millones hasta el primer petróleo y US$ 2.100 millones hasta la finalización completa. Ya está contratado el buque FPSO —el Aoka Mizu, aunque según información más reciente sería el más grande OSX1, valuado en US$ 125 millones— y también están cerrados los contratos de perforación y de trabajos submarinos.
El proyecto está pensado para producir durante más de 30 años, y el gobierno de las islas proyectaba un ingreso de £4.000 millones a lo largo de toda la vida útil del yacimiento, entre regalías del 9% e impuesto a las ganancias del 26%.
Qué pasó realmente con la logística del proyecto
Que las tres neftserviceras más grandes del planeta hayan anunciado que se bajan de Sea Lion cambia la viabilidad técnica del proyecto, porque cualquier perforación costa afuera a esa profundidad requiere justamente el equipamiento, el personal especializado y el software que ellas manejan. Ahora bien, hay un dato central: ninguna de las tres estaba contratada directamente por Sea Lion antes de las sanciones. Las tres operan en Vaca Muerta y directamente prefirieron no arriesgar contratos rentables en la Argentina por un proyecto en territorio en disputa. En otras palabras, la salida de las tres es una señal para el mercado, no un freno técnico inmediato al proyecto.
Navitas y Rockhopper, por su parte, salieron a decir el viernes que las sanciones argentinas no modifican su cronograma y que van a seguir adelante con el proyecto tal como estaba planeado. Ahí está la clave: las operadoras confían en poder contratar proveedores alternativos —chinos, surcoreanos o firmas más chicas y especializadas—. Técnicamente es posible, pero va a estirar los plazos y va a encarecer la obra.
El efecto económico directo para la Argentina: cercano a cero
Acá hay que ser honestos con los números. Las sanciones argentinas bajo la ley 26.659 son procedimientos administrativos que prohíben a las personas sancionadas ingresar al país, tramitar visas, abrir cuentas en bancos argentinos y operar comercialmente en territorio nacional. Es decir, su fuerza de aplicación real alcanza únicamente a la jurisdicción argentina. Rockhopper cotiza en el AIM de Londres, Navitas está registrada en el Reino Unido, y la perforación se va a hacer en aguas internacionales bajo administración británica. Ninguna de esas operaciones pasa por el sistema financiero ni por la aduana argentina: las sanciones, en los hechos, no tienen manera de frenarlas de manera directa.
La Argentina no cobra ni un centavo de la producción actual en Malvinas, porque todavía no hay producción: el primer petróleo recién se espera para 2028. Ni el vínculo con el FMI, ni el acceso a los mercados internacionales de capital, ni la inflación local, ni el tipo de cambio se van a mover un milímetro como consecuencia directa de que 45 empresas hayan recibido la notificación de apertura de un expediente administrativo.
El efecto indirecto: ahí empieza la economía de verdad
El impacto económico real de las sanciones no es directo, sino indirecto, y va en dos sentidos.
Del lado positivo: que SLB, Halliburton y Baker Hughes se hayan bajado del proyecto significa que a Sea Lion le va a costar más conseguir proveedores de primer nivel. Si el proyecto se atrasa o se encarece, los inversores van a obtener un retorno menor, lo que en teoría le resta atractivo relativo al petróleo malvinense frente, por ejemplo, a Vaca Muerta, donde esas mismas tres compañías operan sin restricciones. Es una asimetría que juega a favor del petróleo continental argentino. Además, el decreto 868/2026 ató directamente el requisito de declarar la no participación en Sea Lion con el acceso a los beneficios del RIGI: cualquier empresa que quiera entrar al mercado petrolero argentino con ventajas impositivas primero tiene que despegarse públicamente de Malvinas. Es un mecanismo bastante afilado, que en la práctica obliga al sector nefteservicero internacional a elegir entre Vaca Muerta o Sea Lion.
Del lado negativo: el Reino Unido va a leer estas medidas como una escalada. Eso puede complicar la ya de por sí acotada relación comercial entre Argentina y el Reino Unido. El riesgo más serio, sin embargo, es el precedente que sienta para los inversores internacionales: cualquier empresa que opere en la Argentina ahora tiene que contemplar que el Gobierno puede usar la legislación petrolera como herramienta política. No es un factor decisivo para Vaca Muerta, que ya atrae unos US$ 6.000 millones anuales de inversión extranjera, pero suma “ruido político” a la ecuación de cualquier decisión de inversión.
La apuesta de fondo: Vaca Muerta contra Sea Lion
Acá está la lógica económica real de toda la jugada. Vaca Muerta, en Neuquén, ya es un activo en marcha, escalable, con exportación de petróleo y gas, que según las proyecciones va a generar US$ 11.000 millones anuales para 2032. Sea Lion es un proyecto que compite en la misma cuenca, con petróleo potencialmente similar y rutas de exportación a Asia parecidas. Visto desde el mercado petrolero global, cada barril de Sea Lion es, potencialmente, un barril menos para los operadores de FPSO argentinos o para los oleoductos del país. Las sanciones de Milei no son solo un gesto de soberanía: son, además, una herramienta de política de competencia a favor del sector petrolero continental argentino. Y así las lee la propia industria petrolera local: YPF y la Cancillería actuaron de manera coordinada, algo que queda confirmado por el agradecimiento público de YPF a las empresas que se bajaron de Sea Lion.
En síntesis: mucho ruido, poco efecto inmediato, apuesta de largo plazo real
Al 7 de septiembre de 2026, el efecto económico directo y medible de las sanciones sobre la economía argentina es cercano a cero: ni los ingresos fiscales, ni la inflación, ni el tipo de cambio, ni las tasas del BCRA se movieron ni se van a mover en los próximos meses como consecuencia directa de los decretos 867 y 868. El resultado más concreto de las primeras 72 horas es, a la vez, simbólico y logístico: las tres neftserviceras más grandes del mundo eligieron públicamente el mercado argentino por encima del malvinense, lo cual complica técnicamente a Sea Lion y manda una señal clara al capital petrolero internacional. Si esa señal logra sostenerse en los próximos 12 a 18 meses —antes de que arranque la perforación—, baja de manera considerable la probabilidad de que Sea Lion llegue al primer petróleo en 2028 sin demoras importantes. Esa es la apuesta económica real de Milei: no frenar el proyecto ahora mismo, sino encarecerlo y volverlo más riesgoso hasta el punto de que pierda atractivo para el financiamiento, y así reorientar ese mismo capital petrolero internacional hacia la Puna y Neuquén.”