Independizarse en España empieza con una pregunta bastante sencilla: ¿cuánto dinero necesito al mes?
La respuesta corta es que depende, sobre todo, del código postal.
Porque vivir solo no significa únicamente pagar un alquiler. Hay electricidad, agua, internet, comida, transporte, productos para la casa, algún gasto personal y todos esos pequeños pagos que individualmente parecen insignificantes pero que, al terminar el mes, forman una segunda factura.
En Tucán hemos intentado ponerle un precio a esa independencia.
Construimos un presupuesto para una persona que vive sola de alquiler, cocina habitualmente en casa, utiliza transporte público y mantiene un nivel de consumo moderado. No incluimos coche, hijos, mascotas, vacaciones ni grandes gastos extraordinarios.
El resultado es una especie de presupuesto base de la vida adulta.
Y confirma algo bastante intuitivo: en España independizarse no cuesta tanto por vivir.
Cuesta, principalmente, por tener dónde vivir.
El alquiler se lleva la mayor parte del presupuesto
A escala nacional, el precio anunciado del alquiler alcanzó los 14,5 euros por metro cuadrado en septiembre de 2026, según idealista.
Eso significa que un piso de 50 metros cuadrados costaría, como referencia teórica, unos 725 euros mensuales.
Conviene detenerse aquí.
No estamos diciendo que el alquiler medio real que pagan todos los inquilinos españoles sea de 725 euros. Los contratos antiguos pueden estar muy por debajo de los anuncios actuales y el precio por metro cuadrado no es uniforme entre viviendas grandes y pequeñas.
Lo que estamos calculando es cuánto puede encontrarse una persona que hoy intenta independizarse y busca una vivienda relativamente pequeña en el mercado.
Y 50 metros cuadrados tampoco es precisamente vivir en un palacio.
Aun así, solo las llaves consumen ya más de 700 euros mensuales.
Después de las llaves llega todo lo demás
Para nuestro presupuesto central hemos añadido unos 110 euros mensuales para electricidad, agua y gas.
La cifra debe entenderse como una referencia. Una vivienda con calefacción eléctrica en invierno puede gastar bastante más. Otra con buen aislamiento, clima suave y consumo contenido puede gastar menos.
Añadimos otros 30 euros para internet y telefonía móvil.
Para alimentación y productos básicos del supermercado reservamos 300 euros mensuales.
Aquí tampoco existe una cifra universal. Una persona que cocina prácticamente todo en casa puede bajar esa cantidad. Quien compra muchos productos preparados, carne y pescado de gama alta, primeras marcas o pide comida con frecuencia puede superarla fácilmente.
Para transporte público utilizamos 35 euros mensuales como presupuesto de referencia. Las diferencias territoriales son importantes y las bonificaciones públicas pueden cambiar el coste efectivo.
Finalmente añadimos 100 euros para higiene, productos domésticos, ropa básica, pequeños gastos personales y otras compras cotidianas.
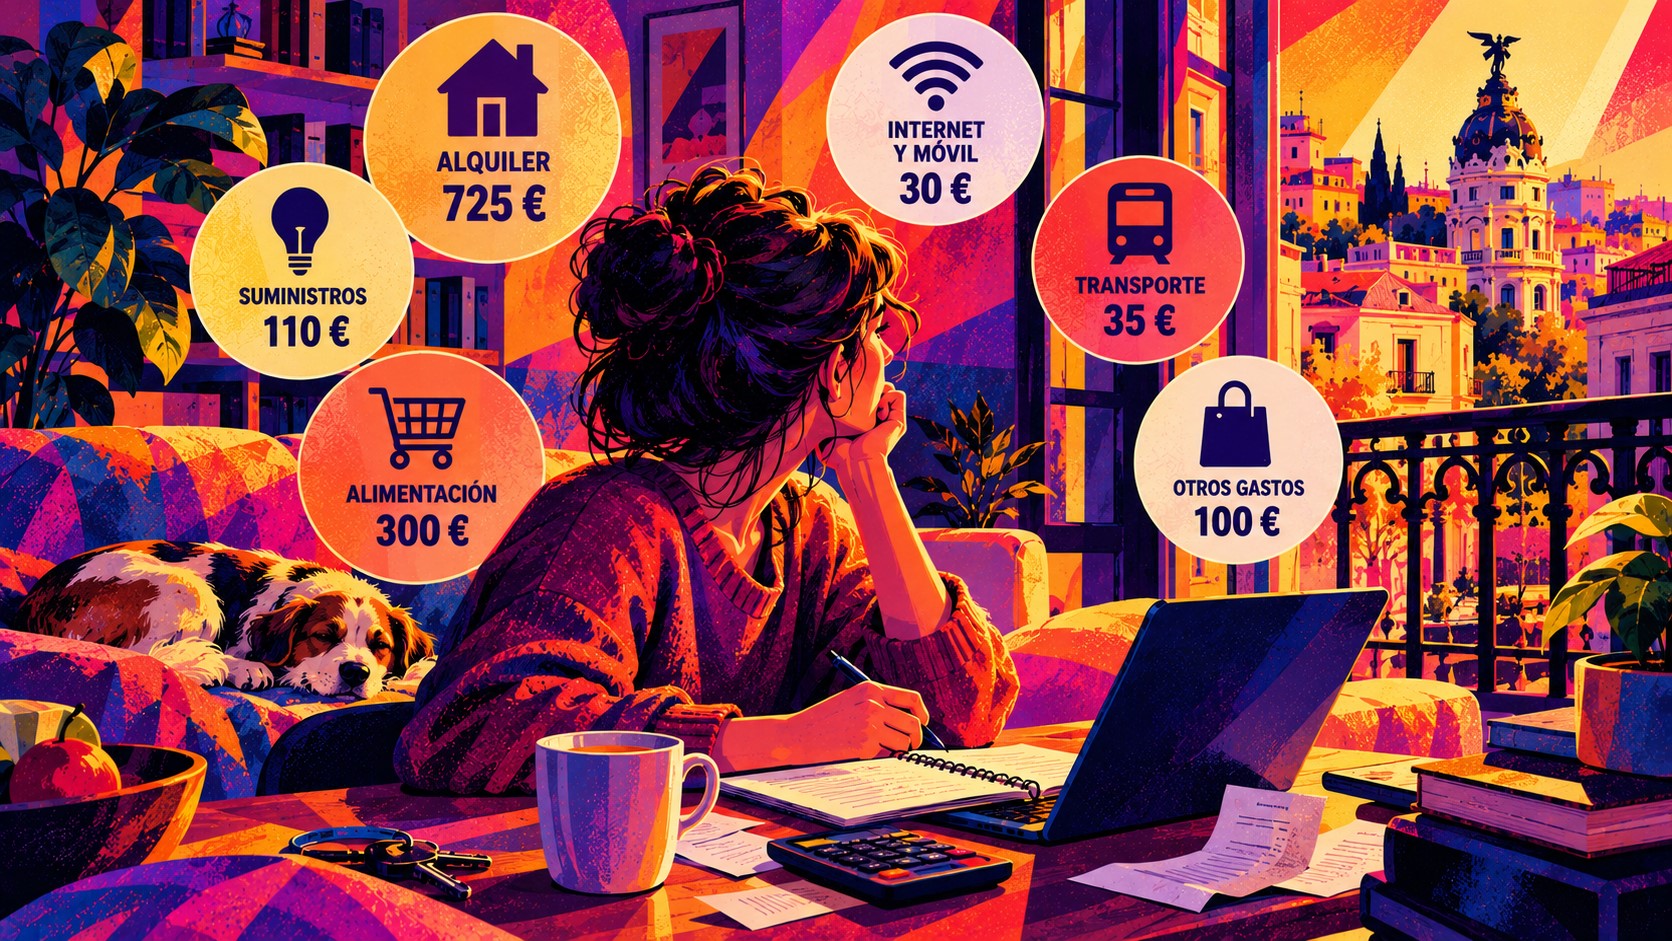
La cuenta queda así:
725 euros de alquiler.
110 euros de suministros.
30 euros de internet y móvil.
300 euros de alimentación.
35 euros de transporte.
100 euros de otros gastos básicos.
Total: aproximadamente 1.300 euros al mes.
O 15.600 euros al año.
Ese es nuestro presupuesto central para una persona que vive sola en España sin grandes lujos y sin grandes imprevistos.
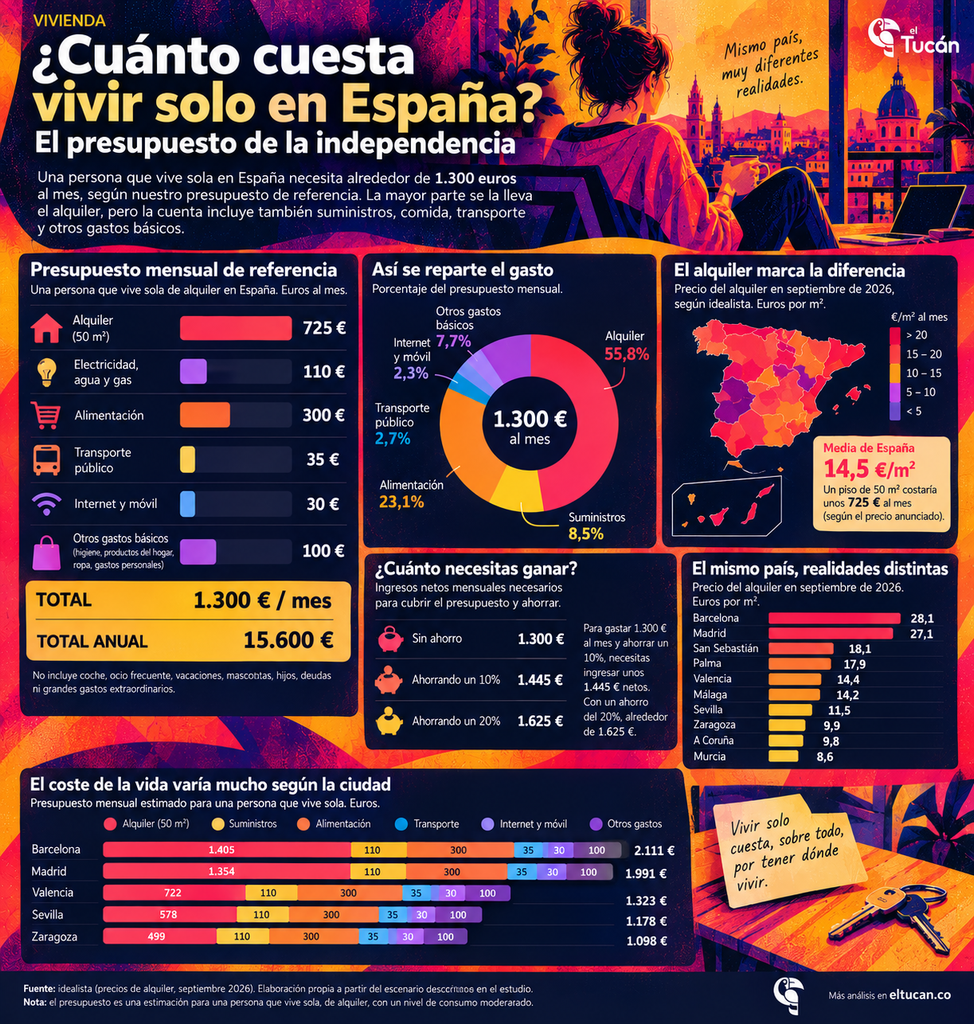
Presupuesto mensual de referencia Tucán:
Alquiler de 50 m² – 725 €
Electricidad, agua y gas – 110 €
Alimentación – 300 €
Otros gastos básicos – 100 €
Transporte público – 35 €
Internet y móvil – 30 €
TOTAL – 1.300 €/mes
TOTAL ANUAL – 15.600 €
No incluye coche, ocio frecuente, vacaciones, mascotas, hijos, deudas ni grandes gastos extraordinarios.
1.300 euros permiten vivir. No necesariamente permiten vivir tranquilo
Hay una diferencia importante entre calcular cuánto cuesta cubrir los gastos y calcular cuánto dinero hace falta para tener una economía personal sostenible.
Nuestro presupuesto de 1.300 euros no incluye prácticamente ningún colchón.
Si se rompe el ordenador, hay que ir al dentista, comprar unas gafas, viajar para visitar a la familia o pagar una reparación que no corresponde al propietario, la cuenta cambia.
Tampoco estamos reservando dinero para vacaciones ni para una vida social especialmente activa.
Y, sobre todo, no estamos ahorrando.
Supongamos que esa persona quiere guardar apenas un 10% de sus ingresos netos para emergencias y objetivos futuros.
Para gastar 1.300 euros y ahorrar aproximadamente un 10%, necesitaría ingresar unos 1.445 euros netos al mes.
Con un ahorro del 20%, necesitaría alrededor de 1.625 euros.
Ahí aparece una diferencia que muchas estadísticas de coste de vida no muestran.
Sobrevivir solo y poder permitirse vivir solo no son exactamente lo mismo.
El problema es que el salario típico tampoco está demasiado lejos
Según la Encuesta de Población Activa del INE, el salario medio bruto mensual de los trabajadores españoles fue de 2.385,6 euros en 2024.
Pero la media tiene un problema conocido: los salarios altos la empujan hacia arriba.
El salario mediano fue de 2.001,4 euros brutos mensuales. Es decir, la mitad de los asalariados cobraba menos de esa cantidad y la otra mitad más.
Además, el 30% de los trabajadores se encontraba por debajo de 1.582,2 euros brutos al mes.
No podemos comparar directamente esos salarios brutos con nuestro presupuesto, porque el dinero disponible después de impuestos y cotizaciones depende de la situación personal de cada trabajador.
Pero la escala sirve para entender el problema.
Para una parte importante de los asalariados españoles, asumir en solitario un presupuesto de alrededor de 1.300 euros mensuales deja muy poco margen o resulta directamente imposible.
Y eso ayuda a explicar por qué compartir piso o seguir viviendo con los padres no son únicamente decisiones culturales.
También son estrategias financieras.
Madrid y Barcelona pertenecen a otra categoría
La media nacional esconde el principal problema de cualquier presupuesto español: España no tiene un único mercado de vivienda.
En septiembre de 2026, el alquiler anunciado en la ciudad de Madrid se situaba alrededor de 23,3 euros por metro cuadrado.
En Barcelona alcanzaba aproximadamente 23,9 euros.
Aplicados a nuestro piso teórico de 50 metros cuadrados, hablamos de unos 1.165 euros mensuales en Madrid y 1.195 en Barcelona.
Solo de alquiler.
Si mantenemos aproximadamente iguales los demás componentes del presupuesto, vivir solo costaría alrededor de 1.740 euros mensuales en Madrid y 1.770 en Barcelona.
Más de 20.000 euros al año.
Y seguimos hablando de una persona sin coche, sin hijos y sin grandes gastos extraordinarios.
En Barcelona, de hecho, nuestro alquiler teórico de 50 metros cuadrados cuesta prácticamente tanto como todo el presupuesto de vida independiente de una persona en una zona española con alquiler moderado.
Ese es el tamaño de la brecha territorial.
Escenario con piso de 50 m² y aproximadamente 575 € mensuales de otros gastos:
Alquiler a 8 €/m² → 975 €/mes
Alquiler a 10 €/m² → 1.075 €/mes
Alquiler a 12 €/m² → 1.175 €/mes
Media nacional, 14,5 €/m² → 1.300 €/mes
Alquiler a 18 €/m² → 1.475 €/mes
Madrid, 23,3 €/m² → 1.740 €/mes
Barcelona, 23,9 €/m² → 1.770 €/mes
La vivienda de referencia es de 50 m². El resto del presupuesto permanece constante para poder comparar.
Vivir en una ciudad barata cambia completamente la cuenta
La operación funciona también al revés.
En mercados donde el alquiler ronda los 8 euros por metro cuadrado, nuestra vivienda de referencia costaría unos 400 euros.
Sumando los otros 575 euros del presupuesto, vivir solo se quedaría cerca de 975 euros mensuales.
La diferencia frente a Barcelona ronda los 800 euros cada mes.
Son unos 9.600 euros al año.
Y aquí aparece una de las paradojas de la independencia en España.
Mudarse a una ciudad más barata puede reducir enormemente el coste de vida, pero precisamente esas ciudades suelen ofrecer un mercado laboral más pequeño, menos oportunidades profesionales y, en muchos casos, salarios inferiores.
Por eso no basta con decir a alguien que Madrid es cara y que en otra provincia puede alquilar por la mitad.
La vivienda puede mudarse.
El trabajo no siempre.
Compartir piso convierte la independencia en otra cosa
Existe, naturalmente, una forma bastante efectiva de romper estas cuentas.
No vivir solo.
En nuestro modelo, la vivienda representa aproximadamente el 56% de todo el presupuesto mensual nacional.
Si dos personas comparten un piso de 80 metros cuadrados cuyo precio sigue aproximadamente la referencia nacional de 14,5 euros por metro cuadrado, el alquiler total sería de unos 1.160 euros.
Dividido entre dos: 580 euros por persona.
Además, algunos suministros e internet también se comparten.
La diferencia puede superar fácilmente los 200 euros mensuales por persona frente a alquilar individualmente nuestro piso de 50 metros cuadrados.
Y en Madrid o Barcelona el ahorro potencial es todavía mayor.
Eso explica parte del crecimiento de las habitaciones como producto inmobiliario propio.
Compartir vivienda ya no es necesariamente una fase breve entre la universidad y el primer trabajo.
Para muchos trabajadores se ha convertido en la fórmula que permite independizarse sin dedicar la mayor parte de sus ingresos exclusivamente a mantener un techo.
Independizarse también tiene un precio de entrada
Hasta ahora hemos hablado del coste mensual.
Pero antes del primer mes hay que entrar en la vivienda.
La Ley de Arrendamientos Urbanos establece para el alquiler habitual una fianza equivalente a una mensualidad de renta.
Si utilizamos nuestro alquiler nacional de referencia de 725 euros, una persona necesitaría como mínimo:
725 euros para el primer mes.
725 euros para la fianza.
Ya son 1.450 euros antes de comprar absolutamente nada para la casa.
Si la vivienda está vacía o mal equipada aparecen después cama, colchón, mesa, sillas, utensilios de cocina, ropa de cama, productos de limpieza y pequeños electrodomésticos.
Incluso comprando con bastante moderación, preparar una vivienda desde cero puede consumir fácilmente varios cientos de euros adicionales.
Por eso independizarse tiene dos barreras diferentes.
La primera es disponer de suficiente dinero cada mes.
La segunda es disponer de suficiente dinero antes de empezar.
Una persona puede ganar lo necesario para pagar 1.300 euros mensuales y aun así no tener los 2.000 o 3.000 euros líquidos que puede necesitar para realizar la mudanza con cierta seguridad.
La comida importa, pero no decide el mapa
Los alimentos han sido uno de los grandes focos de inflación de los últimos años.
Pero hay una diferencia fundamental entre el supermercado y el alquiler.
Podemos modificar bastante nuestro gasto alimentario.
Cambiar de supermercado, comprar marcas blancas, reducir productos preparados, cocinar más, aprovechar ofertas o cambiar determinados alimentos permite ajustar el presupuesto.
Con la vivienda existe mucha menos elasticidad.
Podemos aceptar menos metros, alejarnos del centro o compartir piso.
Pero necesitamos algún lugar donde dormir.
Eso explica por qué una subida de 100 euros en el alquiler tiene un impacto tan fuerte sobre la economía doméstica.
Reducir 100 euros mensuales de una cesta de comida de 300 exige transformar radicalmente los hábitos.
Una subida de 100 euros en el alquiler puede llegar simplemente con la siguiente vivienda que encontremos.
El transporte es pequeño hasta que aparece un coche
Nuestro presupuesto supone que la persona puede vivir utilizando transporte público.
Es una hipótesis especialmente importante.
Un abono de transporte urbano puede representar unas pocas decenas de euros al mes. Un coche introduce combustible, seguro, mantenimiento, ITV, impuestos, aparcamiento, reparaciones y, en muchos casos, financiación.
Por eso el presupuesto de 1.300 euros funciona mejor para una persona que vive en una ciudad o municipio bien conectado.
En zonas donde el coche es prácticamente obligatorio, la independencia puede costar varios cientos de euros adicionales cada mes.
Y aparece otra paradoja territorial.
Las grandes ciudades tienen alquileres mucho más caros, pero permiten vivir sin coche.
Las zonas más económicas ofrecen vivienda barata, pero pueden hacer necesario tener uno.
Parte del ahorro inmobiliario termina entonces en la carretera.
Lo que no aparece en nuestro presupuesto
Hay otra forma de entender los 1.300 euros: mirar todo lo que hemos dejado fuera.
No hay Netflix ni gimnasio.
No hay vacaciones.
No hay mascota.
No hay cuota de préstamo.
No hay coche.
No hay hijos.
No hay una cena semanal en un restaurante.
No hay compras frecuentes de ropa.
No hay una avería seria.
No hay tratamiento dental importante.
No hay una boda a la que viajar.
No hay un billete de avión para volver a casa en Navidad.
Y no hay un gran ahorro para comprar una vivienda algún día.
Eso no significa que una persona que gaste 1.300 euros viva mal.
Significa que estamos intentando medir un suelo razonable, no construir el presupuesto de una vida cómoda de clase media.
En cuanto añadimos ocio, ahorro y capacidad para absorber imprevistos, la cantidad necesaria empieza a acercarse mucho más a 1.500 o 1.600 euros netos mensuales incluso fuera de las zonas más caras.
En Madrid y Barcelona, puede superar con facilidad los 2.000.
El precio de una puerta que se cierra
España tiene además un problema particular con esta cuenta.
Los jóvenes se independizan tarde.
Según Eurostat, la edad estimada de salida del hogar familiar fue de 30,2 años en España en 2025, frente a 26,3 años en el conjunto de la Unión Europea.
Y los datos españoles muestran con bastante claridad que no se trata solamente de preferir la comida de los padres.
Según la Encuesta de Condiciones de Vida del INE, el 44,3% de los españoles de 26 a 34 años vivía con al menos uno de sus progenitores en 2025.
Entre quienes seguían en casa, un 34,6% señalaba que no podía permitirse alquilar una vivienda. Otro 12,7% no podía permitirse comprarla y un 13% estaba ahorrando precisamente para alquilar o comprar.
Nuestro presupuesto ayuda a poner esas respuestas en contexto.
Independizarse no consiste en encontrar 725 euros para un alquiler.
Consiste en encontrar esos 725 euros todos los meses y conservar además otros 500 o 600 para seguir viviendo.
Y si el piso está en Madrid o Barcelona, hay que añadir otros 400 o 500 euros a la primera cifra.
¿Cuánto hay que ganar entonces para vivir solo?
No existe una respuesta válida para toda España.
Pero nuestra cuenta permite establecer algunas referencias.
Con un coste mensual de unos 1.300 euros, ingresar 1.300 euros netos significa vivir prácticamente sin margen.
Con 1.450 euros, se puede reservar alrededor del 10%.
Con 1.625 euros, alrededor del 20%.
Y con 2.000 euros netos, el presupuesto nacional de referencia dejaría unos 700 euros para ahorro, ocio, vacaciones, gastos extraordinarios o un nivel de consumo mayor.
El problema es que el mismo salario cambia completamente de significado según la ciudad.
Con 2.000 euros netos y nuestro escenario nacional, quedarían alrededor de 700 después de los gastos básicos.
En Barcelona, con un presupuesto cercano a 1.770 euros, quedarían unos 230.
La persona cobra exactamente lo mismo.
Lo que cambia es dónde duerme.
La independencia cuesta unos 15.600 euros al año. Pero esa cifra engaña
Nuestro español teórico necesita alrededor de 1.300 euros mensuales para vivir solo.
Son 15.600 euros al año.
En una zona barata puede acercarse a 1.000 euros al mes.
En Madrid o Barcelona puede aproximarse a 1.750 antes de añadir ocio, ahorro o gastos extraordinarios.
Por eso quizá no exista realmente un único “coste de vivir solo en España”.
Hay, como mínimo, dos presupuestos.
Uno corresponde a todo aquello que necesitamos después de cerrar la puerta de casa: comer, encender la luz, conectarnos a internet, desplazarnos y comprar lo básico.
Ese presupuesto ronda en nuestro escenario los 575 euros mensuales.
El segundo corresponde simplemente a tener esa puerta.
Y puede costar 400 euros en un lugar, 725 en otro y casi 1.200 en Barcelona.
La comida, la electricidad y el transporte modifican el presupuesto.
La vivienda decide si el presupuesto es posible.
Al final, el lujo más caro de independizarse en España quizá no sea viajar, salir a cenar o comprar cosas.
Es poder cerrar una puerta y saber que al otro lado no vive nadie más.