Cuando un argentino se pregunta si conviene aportar, suele pensarlo como una inversión: meto plata para recuperarla. En realidad, el sistema previsional argentino, el SIPA, funciona de manera totalmente distinta bajo el modelo de reparto solidario, donde los aportes de los trabajadores de hoy pagan las jubilaciones de los jubilados de hoy y no se acumulan en una cuenta individual. Sin embargo, hacer las cuentas de cuánto pagué versus cuánto voy a cobrar es una forma honesta de medir el beneficio real de estar en el sistema para una persona concreta, y exactamente ese es el cálculo que haremos con los datos actualizados de septiembre de 2026.
Cifras base: lo que se sabe con certeza
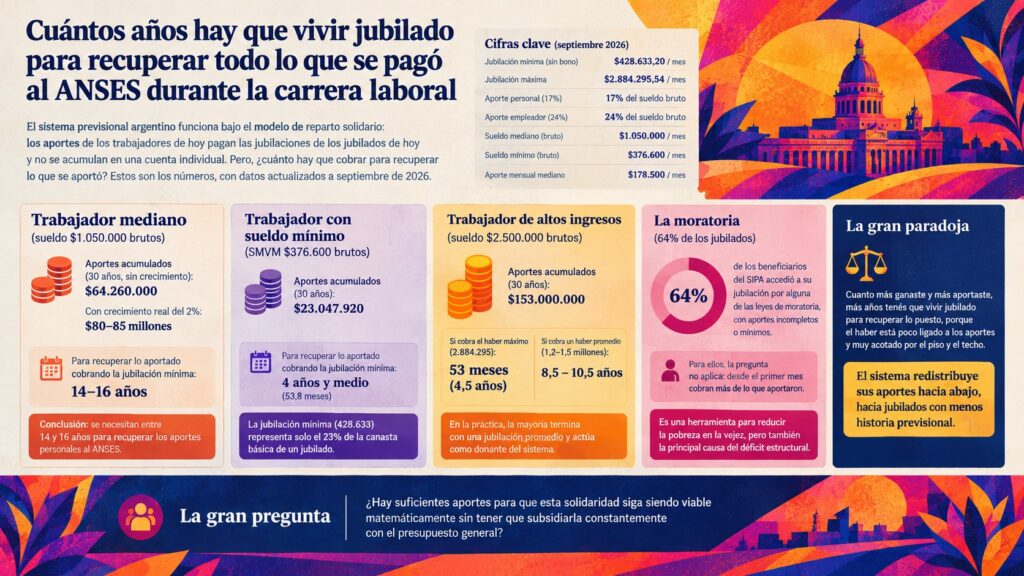
Desde el primero de septiembre de 2026, la jubilación mínima según el ANSES, mediante la Resolución 257/2026, es de 428.633,20 pesos por mes sin contar el bono de 70.000. Usamos el monto base sin el bono porque este no se actualiza y está congelado desde marzo de 2024, por lo que en la práctica se licúa. La jubilación máxima del sistema llega a 2.884.295,54 por mes. La alícuota del aporte personal del trabajador es del 17% sobre el sueldo bruto mensual. El empleador paga además un 24% sobre el bruto, pero ese dinero formalmente nunca fue del trabajador y no se tiene en cuenta para el retorno personal. Como escenario base tomamos una carrera de 30 años con un sueldo mediano del sector formal de unos 1.050.000 pesos brutos, según datos de la EPH del INDEC del primer semestre de 2026.
El aporte personal acumulado de un trabajador con sueldo mediano a lo largo de 30 años, sin considerar el crecimiento salarial ni la inflación y llevado a valores de hoy, son 30 años por 12 meses por 178.500, lo que da un total de 64.260.000 pesos. Exactamente esa es la cifra que hay que recuperar con los haberes mensuales.
Escenario base: el trabajador mediano
Con un haber de 428.633 por mes, que es el monto mínimo que cobra la gran mayoría de los jubilados sin importar cuánto hayan aportado, la división simple da 64.260.000 dividido 428.633, lo que resulta en 149,9 meses, es decir, unos 12 años y medio. Sin embargo, este es el piso, porque el sueldo crece a lo largo de los 30 años y, hacia el final de la carrera, los aportes son bastante más altos que al principio. Si consideramos incluso un crecimiento real moderado del 2% anual durante toda la vida laboral, el aporte acumulado sube a unos 80 u 85 millones, y el punto de equilibrio se corre a los 15 años y medio o 16 años.
En resumen, para el trabajador mediano: se necesitan entre 14 y 16 años cobrando la jubilación mínima para recuperar los aportes personales al ANSES.
El trabajador con sueldo mínimo: la matemática no cierra
Ahora el escenario más duro. Un trabajador que cobra el SMVM, o sea 376.600 brutos en septiembre de 2026, aporta 64.022 por mes, que es el 17%. En 30 años acumula 23.047.920, que es casi un tercio de lo que aporta el trabajador mediano. Su jubilación será la misma, los 428.633 mínmos. El punto de equilibrio da 53,8 meses, o sea, unos cuatro años y medio. A primera vista parece una buena noticia, porque en cuatro años y medio ya recuperó lo aportado. Pero hay un detalle clave, y es que esto solo es cierto si sus aportes fueron mínimos comparados con lo que termina cobrando. En otras palabras, el sistema redistribuye a favor del que cobra el mínimo, ya que recibe un haber desproporcionadamente alto en relación con lo que puso. Esta es la redistribución pura, donde el que menos aportó gana si miramos la relación entre lo que dio y lo que recibe.
Pero si en vez de calcular el retorno de los aportes propios medimos la capacidad de vivir con ese haber, la foto cambia radicalmente. La jubilación mínima de 428.633 representa apenas el 23% de la canasta básica de un jubilado, que según la Defensoría de la Tercera Edad era de 1.863.000 en mayo de 2026. Dicho de otro modo, el haber recupera los aportes en términos abstractos bastante rápido, pero no alcanza para cubrir una canasta básica real.
El trabajador de altos ingresos: el único que realmente pierde en la matemática pura
Pasemos ahora al escenario opuesto. Alguien que cobra 2.500.000 brutos aporta 425.000 por mes. En 30 años suma 153.000.000 en aportes. Si cobra el haber máximo, que son 2.884.295 por mes, el punto de equilibrio es de 53 meses, es decir un poco más de cuatro años y medio. Este es el mejor resultado de todos los escenarios. Pero, ¿alguien que cobra dos millones y medio va a cobrar realmente la máxima? Prácticamente no, porque para llegar al haber máximo hay que cumplir requisitos de antigüedad muy complejos y estar en regímenes especiales. La mayoría de los profesionales muy bien pagos terminan con una jubilación promedio, digamos de entre 1,2 y 1,5 millones, y ahí su punto de equilibrio se estira a entre ocho años y medio y diez años y medio. La conclusión es que el trabajador de altos ingresos actúa como donante del sistema en relación con lo que aporta y lo que recibe, ya que paga muchísimo más de lo que va a recuperar en un tiempo razonable.
La anomalía de la moratoria: el 64% de los jubilados no espera nada
Aquí está el contexto más importante de todo el cálculo. Según el Ministerio de Seguridad Social, cerca del 64% de los beneficiarios del SIPA accedió a su jubilación por alguna de las leyes de moratoria, o sea con una historia de aportes incompleta o mínima. Para ellos, la pregunta de cuántos años hace falta cobrar para recuperar los aportes se responde al instante, porque desde el primer mes reciben más de lo que pagaron. Esto no es una anomalía en el diseño del sistema, sino un rasgo intencional pensado para reducir la pobreza en la vejez. Pero también es la razón principal del déficit estructural, ya que unos 5,1 millones de beneficiarios sobre 7,9 millones cobran haberes que no están respaldados por sus propios aportes, sino que los financian los trabajadores en actividad y el presupuesto nacional.
La gran paradoja: el sistema funciona al revés
Si lo resumimos en una sola idea, cuanto más ganaste y más aportaste, más años tienes que vivir jubilado para recuperar lo puesto, porque el haber está poco ligado a los aportes y muy acotado por el piso y el techo. El trabajador mediano, que aportó casi tres veces más que el mínimo, cobra la misma jubilación mínima. El sistema redistribuye sus aportes hacia abajo en la escala de ingresos, hacia jubilados con menos historia previsional. Esa es la solidaridad en el sentido más literal de la palabra. La pregunta que plantean los datos pero no responden es si, con una relación de 1,57 aportantes activos por cada jubilado, hay suficientes aportes para que esta solidaridad siga siendo viable matemáticamente sin tener que subsidiarla constantemente con el presupuesto general.